金秋相聚,共话新知。2026年10月17日,由复旦大学数学科学学院主办的2026年金秋报告会在邯郸校区逸夫科技楼一楼报告厅举行。业界专家与校友围绕量化投资、人工智能与金融行业实践分享经验,为师生了解专业知识的应用、拓宽学术与职业视野提供交流机会。活动由陈文斌教授主持。
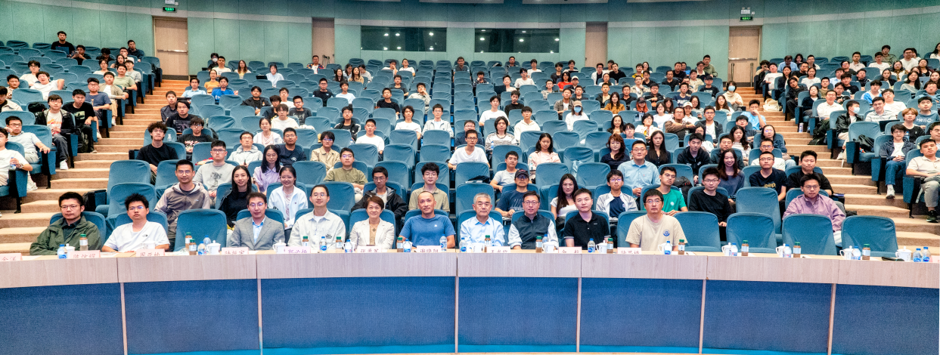
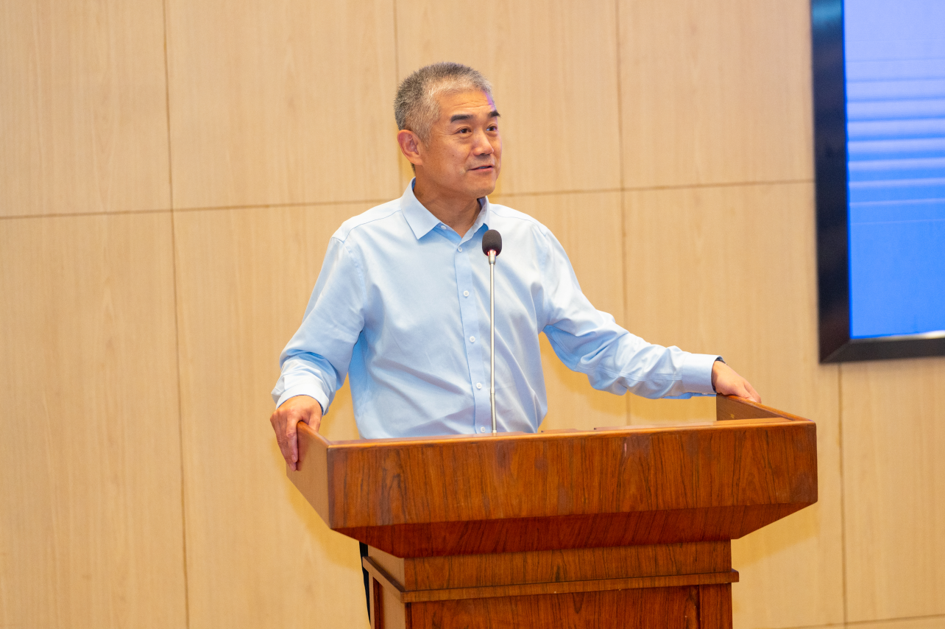
开幕式上,数学科学学院党委书记王光临向参与分享的嘉宾表示感谢。他指出,人工智能正在改变数学研究、应用与人才培养的方式,希望同学们主动学习、积极交流,认识与数学密切相关的行业变化。他也谈到,应结合行业对人才的需求,进一步思考课程体系与培养模式的调整。
特邀报告
上午的三场报告,从量化团队的工作方式谈到数学方法与私募赛道,为同学们理解行业实践提供了不同视角。
余航 —— 《AI如何改变量化团队的工作方式》
上海量派投资管理有限公司创始合伙人、首席技术官余航,结合公司实践,分享AI如何进入量化团队的日常工作。从内部知识查询到代码开发,AI正在承担更多执行任务;团队也尝试由AI编写与检查代码,让人工审查聚焦风控、合规等关键环节。
他介绍,借助智能体,因子构建、回测、评价与反馈正在形成持续迭代的自动化研究流程。人的角色也随之由重复执行转向研究设计与决策。工具越强,越需要研究者独立思考、判断结果,并重视权限控制与信息安全,让效率提升与可靠的工作流程相配合。
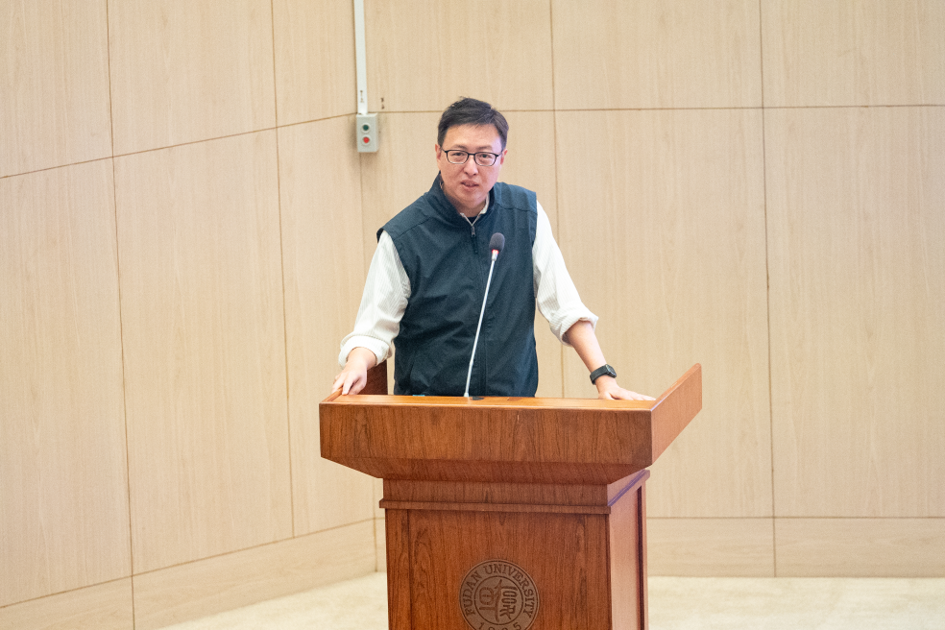
谢晓阳 —— 《数学语言下的量化投资》
天演资本创始人兼CIO谢晓阳,用数学语言梳理量化投资的研究过程:选择数据、明确预测目标、建立模型,再用清楚的标准检验效果。他指出,这些环节相互联系,数学思维的价值也体现在对研究假设与结果的审视。
他认为,金融数据噪声大、有效样本有限,市场又不断变化,研究者需要谨慎理解模型的表现。AI可以辅助信息处理、搜索与标准化任务,但如何把开放问题拆解成可检验的具体任务,哪些方向值得投入,依然取决于人对问题的定义与独立判断。
陆思横 —— 《FOF视角下的私募赛道发展与机会》
波克私募副总经理、FOF策略及宏观配置策略业务负责人、基金经理陆思横,从投资者视角比较不同私募赛道。主观股票的风格差异、CTA收益的阶段性特点,以及股票量化平台的资源积累,构成了各有特点的行业格局。
在他看来,AI应用正为量化研究带来新的探索,宏观与大类资产配置也有值得关注的发展空间。面对不同赛道,既要观察机会,也要理解其研究方式、团队特点和成长条件。他建议同学们结合自身能力选择适合长期深耕的方向,在理解各赛道研究逻辑与成长条件的基础上,找到能够持续投入的领域。
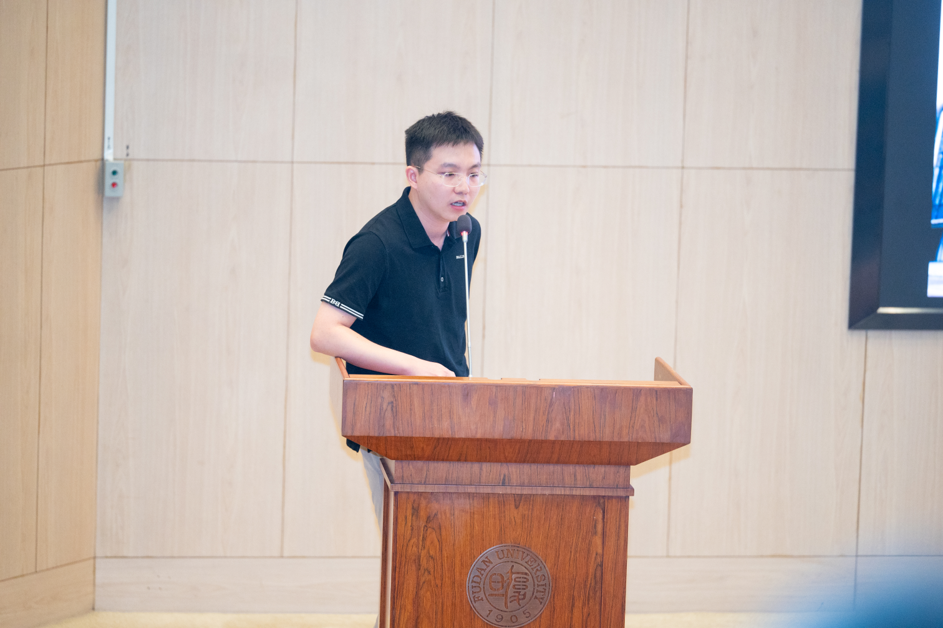
下午的四场报告,将讨论延伸至长期投资管理、量化研究与企业应用,呈现人工智能走向实际工作中的探索。
余力 —— 《从私募到公募,长期稳健收益的思考》
鑫元基金量化投资部负责人余力,以如何评价一条净值曲线为切入点,分享从私募到公募后的投资理念变化。他谈到,自己的关注点从日内策略的高夏普比率,逐渐转向最大回撤、长期收益与投资者持有体验的平衡。
结合多年量化与衍生品投资经历,他介绍了通过跨资产配置分散风险、利用期权对冲尾部风险的思路,并谈到对冲成本、期限及市场条件之间的取舍。报告把对收益的关注放回长期风险管理之中,也呈现出不同管理条件下策略选择的变化,体现了他对长期稳健目标的个人实践与思考。
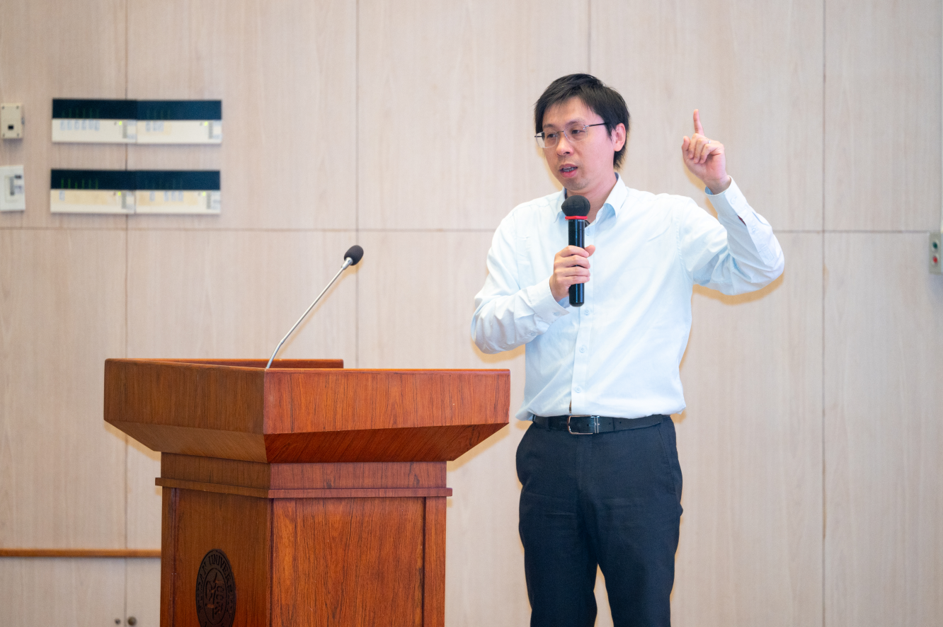
郭必扬 —— 《LLM在量化研究中的应用》
金锝资产研究员郭必扬,结合自然语言处理研究与工作实践,介绍大语言模型如何帮助量化团队利用金融新闻、公告和研报。通过提取关键信息、减少无关内容,原本难以直接建模的文本,可以进一步进入因子研究流程。
以新闻处理为例,他分享如何借助Agent与Skill反复讨论研究需求,将笼统想法细化为可执行、可验证的任务。智能体还能够调用工具、观察实验反馈,协助完善研究设计。他提醒,不能简单依赖模型给出的评级;研究者仍须想清问题、检验信息,保持对研究过程的理解。
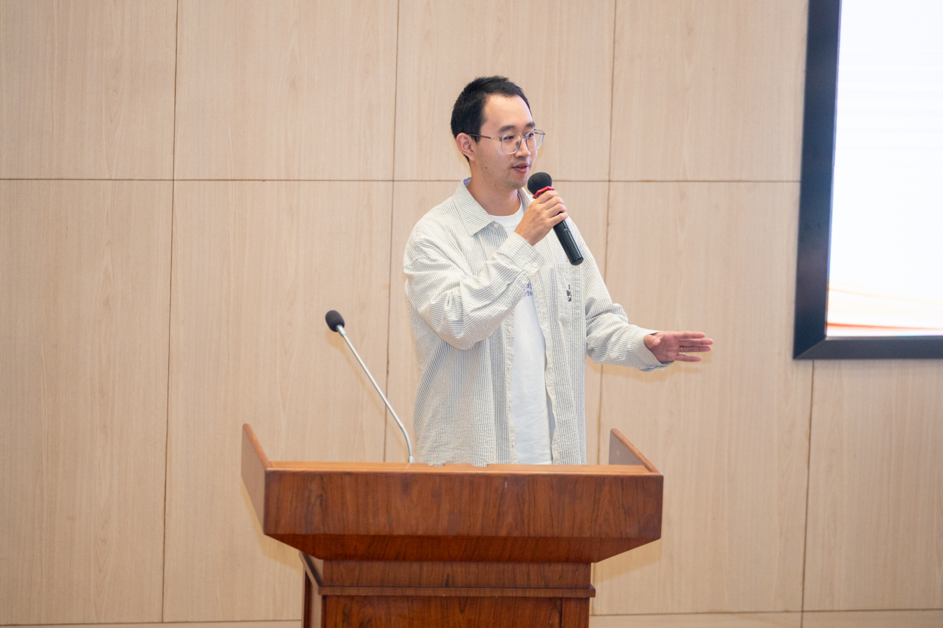
陆振宇 —— 《当 AI 开始承担工作:企业智能体系统构成与落地实践》
ZooWork产品合伙人陆振宇,结合互联网平台与商业化产品工作经历,分享AI从个人对话助手,走向企业任务执行者的变化。企业将AI作为数字员工纳入流程,需要明确职责、审核机制与安全边界,使技术能力回应具体业务需求。
他以零售补货为例,说明智能体如何形成建议,再由人确认支出并复核结果。此外,在衡量应用价值时,应将模型调用、运行环境、人工审核与返工纳入完整的交付成本。建议企业可以从需求清楚、结果可衡量的场景开始试点,在业务与技术协同中积累经验,不断摸索人与 AI 共生的组织协同新范式。
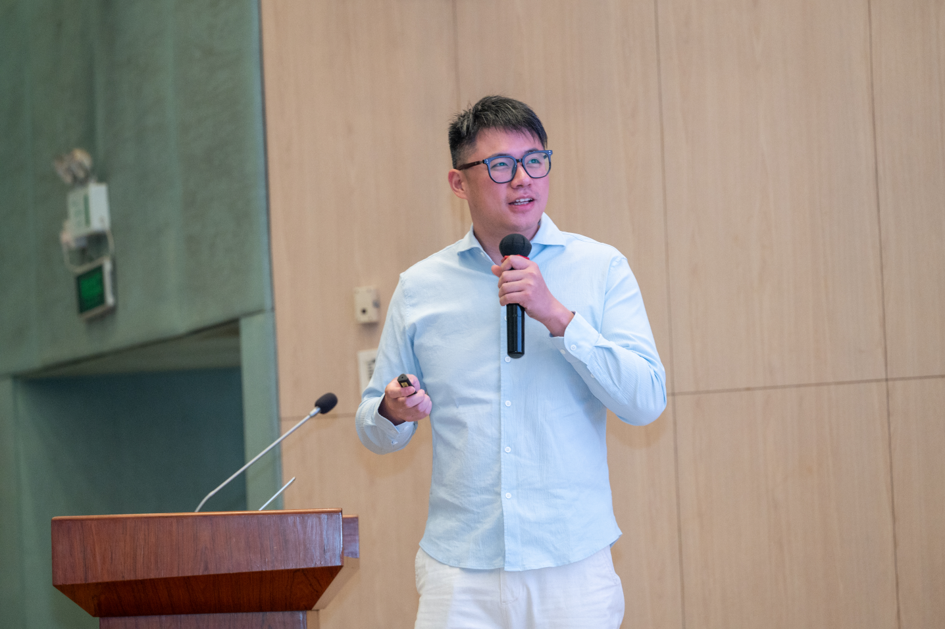
周亚楠 —— 《AI在量化投资上的应用与探索》
中欧基金量化投资部投资经理周亚楠,从因子研究和股票收益预测出发,介绍机器学习与AI参与投资建模的方式。在文本研究中,他分享将专业研究员的行业知识与大语言模型结合,并借助多智能体完成信息提炼、因子生成与回测的探索。
他提醒,有限金融样本下的过拟合、模型可能接触未来信息等问题,都需要认真检验,不能将回测表现直接等同于实际交易结果。从预测信号走向投资决策,还须统筹交易成本、风险控制与组合优化。AI加快研究迭代的同时,研究者仍要理解方法、核对逻辑,判断成果能否用于实际投资流程。
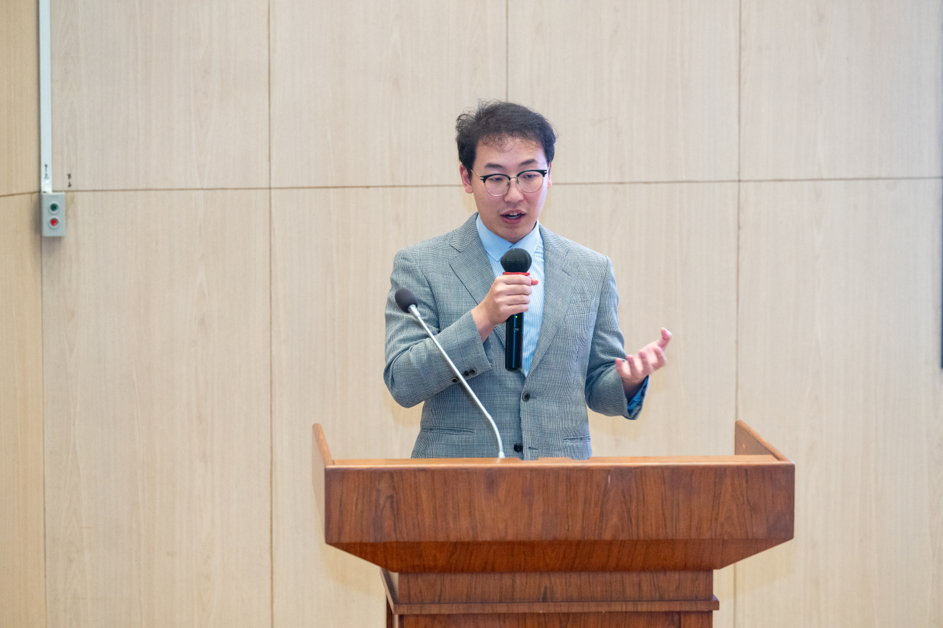
圆桌交流
随后,陈文斌教授主持了主题为《从这五年看未来五年》的圆桌交流。四位嘉宾结合从校园走向行业的经历,分享岗位变化与研究体会,并与同学们探讨职业选择。
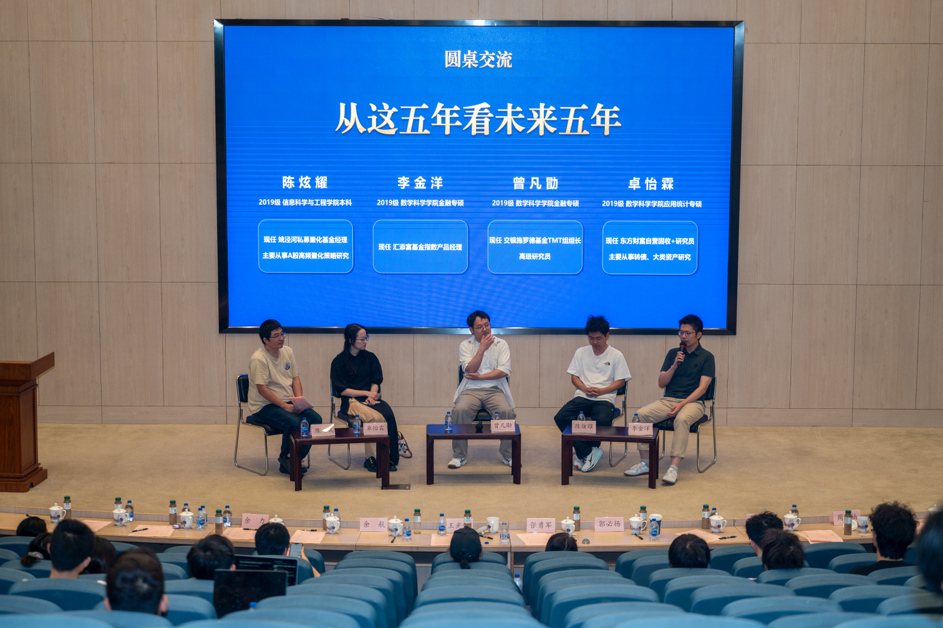
陈炫耀 —— 从AI研究走向量化实践
姚泾河私募量化基金经理陈炫耀,回顾了从AI、自动驾驶与视觉研究转向量化投资的经历。技术的变化,让他重新审视研究方向的长期价值,权衡深造与就业的选择。他也谈到团队建设量化业务与基础设施的实践,为同学们思考研究兴趣和职业方向提供参考。
李金洋 —— 指数产品与公募行业的变化
汇添富基金指数产品经理李金洋,介绍了指数研究、定制与ETF产品运作等工作。他关注公募基金向被动投资和工具化发展的趋势,以及投资者对透明度、费率和风格稳定性的需求。他建议同学们重视宏观与大类资产配置能力,结合业务特点考察平台资源和成长环境。
曾凡勖 —— 产业理解与投资判断
交银施罗德基金TMT组组长、高级研究员曾凡勖,从AI产业研究谈到投资判断:不能只看估值与增长数字,还要理解产业周期及价格所反映的预期。在他看来,AI能够辅助信息收集与分析,但对数据可靠性、不同因素及风险的权衡,仍需长期的产业积累,目前难以完全由工具替代。
卓怡霖 —— 从转债研究走向跨资产配置
东方财富自营固收+研究员卓怡霖,回顾了从信用债、可转债研究逐步拓展至大类资产配置的经历。跨资产研究需要同时考虑仓位分配、收益与回撤,并在不同资产之间建立联系。在日常工作中,她已使用多个AI工具辅助编程和交叉检查,同时保留人工复核,在提高效率的过程中保持对研究结果的把握。
现场活动照片
本次金秋报告会为师生了解行业实践与前沿技术提供了机会,也延续了校友与学院之间的交流。嘉宾们的经历与思考,为同学们认识行业需求、规划未来提供了参照。期待大家将交流中的启发带回课堂与实践,夯实专业基础,在真实问题中积累经验与判断力。
感谢各位嘉宾的精彩分享,感谢学院老师、同学们的积极参与,也感谢本次活动的组织者与志愿者们的辛勤付出。未来,数学科学学院将继续发挥学科优势,搭建更多高质量的交流与业界对话平台,陪伴同学们在求真与实践中不断成长。

 地址:上海市杨浦区邯郸路220号
 邮编:200433
 电话:021-65642222